Publicação 29/08/2025 09:19, Atualização 18/08/2026 17:25
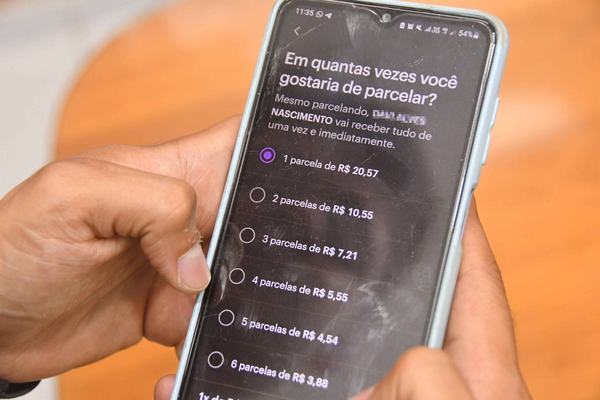
Quatro anos após o lançamento, o Pix consolidou-se como o meio de pagamento mais popular entre os brasileiros, usado por 76,4% da população, segundo o Banco Central (BC). Agora, o sistema se prepara para um novo passo: a chegada do Pix no crédito e do Pix Parcelado, previsto para setembro, mas já oferecido por algumas instituições financeiras. A novidade reacende a dúvida: quando vale mais a pena optar por essas modalidades em vez do cartão de crédito?
Na prática, o Pix Parcelado funcionará como uma espécie de “carnê digital”. O consumidor escolhe parcelar uma compra pelo aplicativo do banco, que assume o risco e cobra juros conforme o perfil do cliente. O lojista recebe o valor integral na hora, o que garante segurança e liquidez. Segundo o BC, a medida pode favorecer especialmente os 60 milhões de brasileiros sem cartão de crédito — realidade mais comum nas classes de baixa renda.
No comércio de João Pessoa, entretanto, a novidade ainda é pouco conhecida. “Nunca tinha ouvido falar, mas acredito que pode mudar o consumo. É digital, instantâneo e muito mais prático, ao que parece”, afirma Richard de Oliveira, gerente de uma ótica no Centro. Ele vê no recurso uma forma de ampliar a inclusão financeira. Pedro Henrique, dono de uma assistência técnica no Shopping Terceirão, também aguarda as regras do BC, mas espera que tragam juros mais baixos e impostos reduzidos. “Assim pode ajudar muito os pequenos empresários”, ressalta.
Entre os consumidores, o Pix no crédito já começa a ganhar espaço. A vendedora Jussara Kelly diz que prefere a modalidade ao cartão. “Eu sei exatamente quanto vou pagar de juros e posso antecipar parcelas. Para mim, é mais prático, seguro e tudo fica registrado no celular”, relata.
Mas os especialistas recomendam cautela. O consultor e planejador financeiro Guilherme Baía alerta que o custo do Pix no crédito e do Pix Parcelado pode pesar no bolso. “Ambas as alternativas cobrarão juros rotativos que são os mais altos, equivalentes ao uso do cheque especial ou parcelamento de cartão de crédito. Assim, o valor a ser desembolsado será substancialmente maior que o do pagamento realizado, com a diferença, em juros, pagos para o agente financeiro”, explica.
Além dos juros, incidirá também o IOF, tornando a operação semelhante ao cheque especial. Baía lembra que os juros no Brasil podem facilmente ultrapassar 10% ao mês, o que ele considera preocupante. “Acredito que será favorável ao comércio no curto prazo, mas quando se pensa na combinação dos fatores que são: juros altos e inflação alta, o efeito no médio e longo prazo pode ser o de acentuar o endividamento da população que também é alto, com cerca de 65% das famílias endividadas”, avalia.
Ele também faz um alerta para quem aposta que o Pix Parcelado pode trazer taxas menores. “Em tempo, dado que os juros da operação ainda não estão definidos e devem variar de instituição para instituição, acho temeroso achar que ‘juros menores’ podem se aplicar no caso”, completa.
Em comparação com o cartão de crédito, o Pix Parcelado tem dinâmica semelhante a um empréstimo pessoal, com juros e IOF. Já o cartão pode oferecer vantagens como programas de pontos e parcelamentos sem juros, embora o rotativo seja um dos mais caros do mercado.
Pix tradicional
Pix Parcelado
Cartão de crédito
*Matéria publicada originalmente na edição impressa do dia 29 de agosto de 2025.